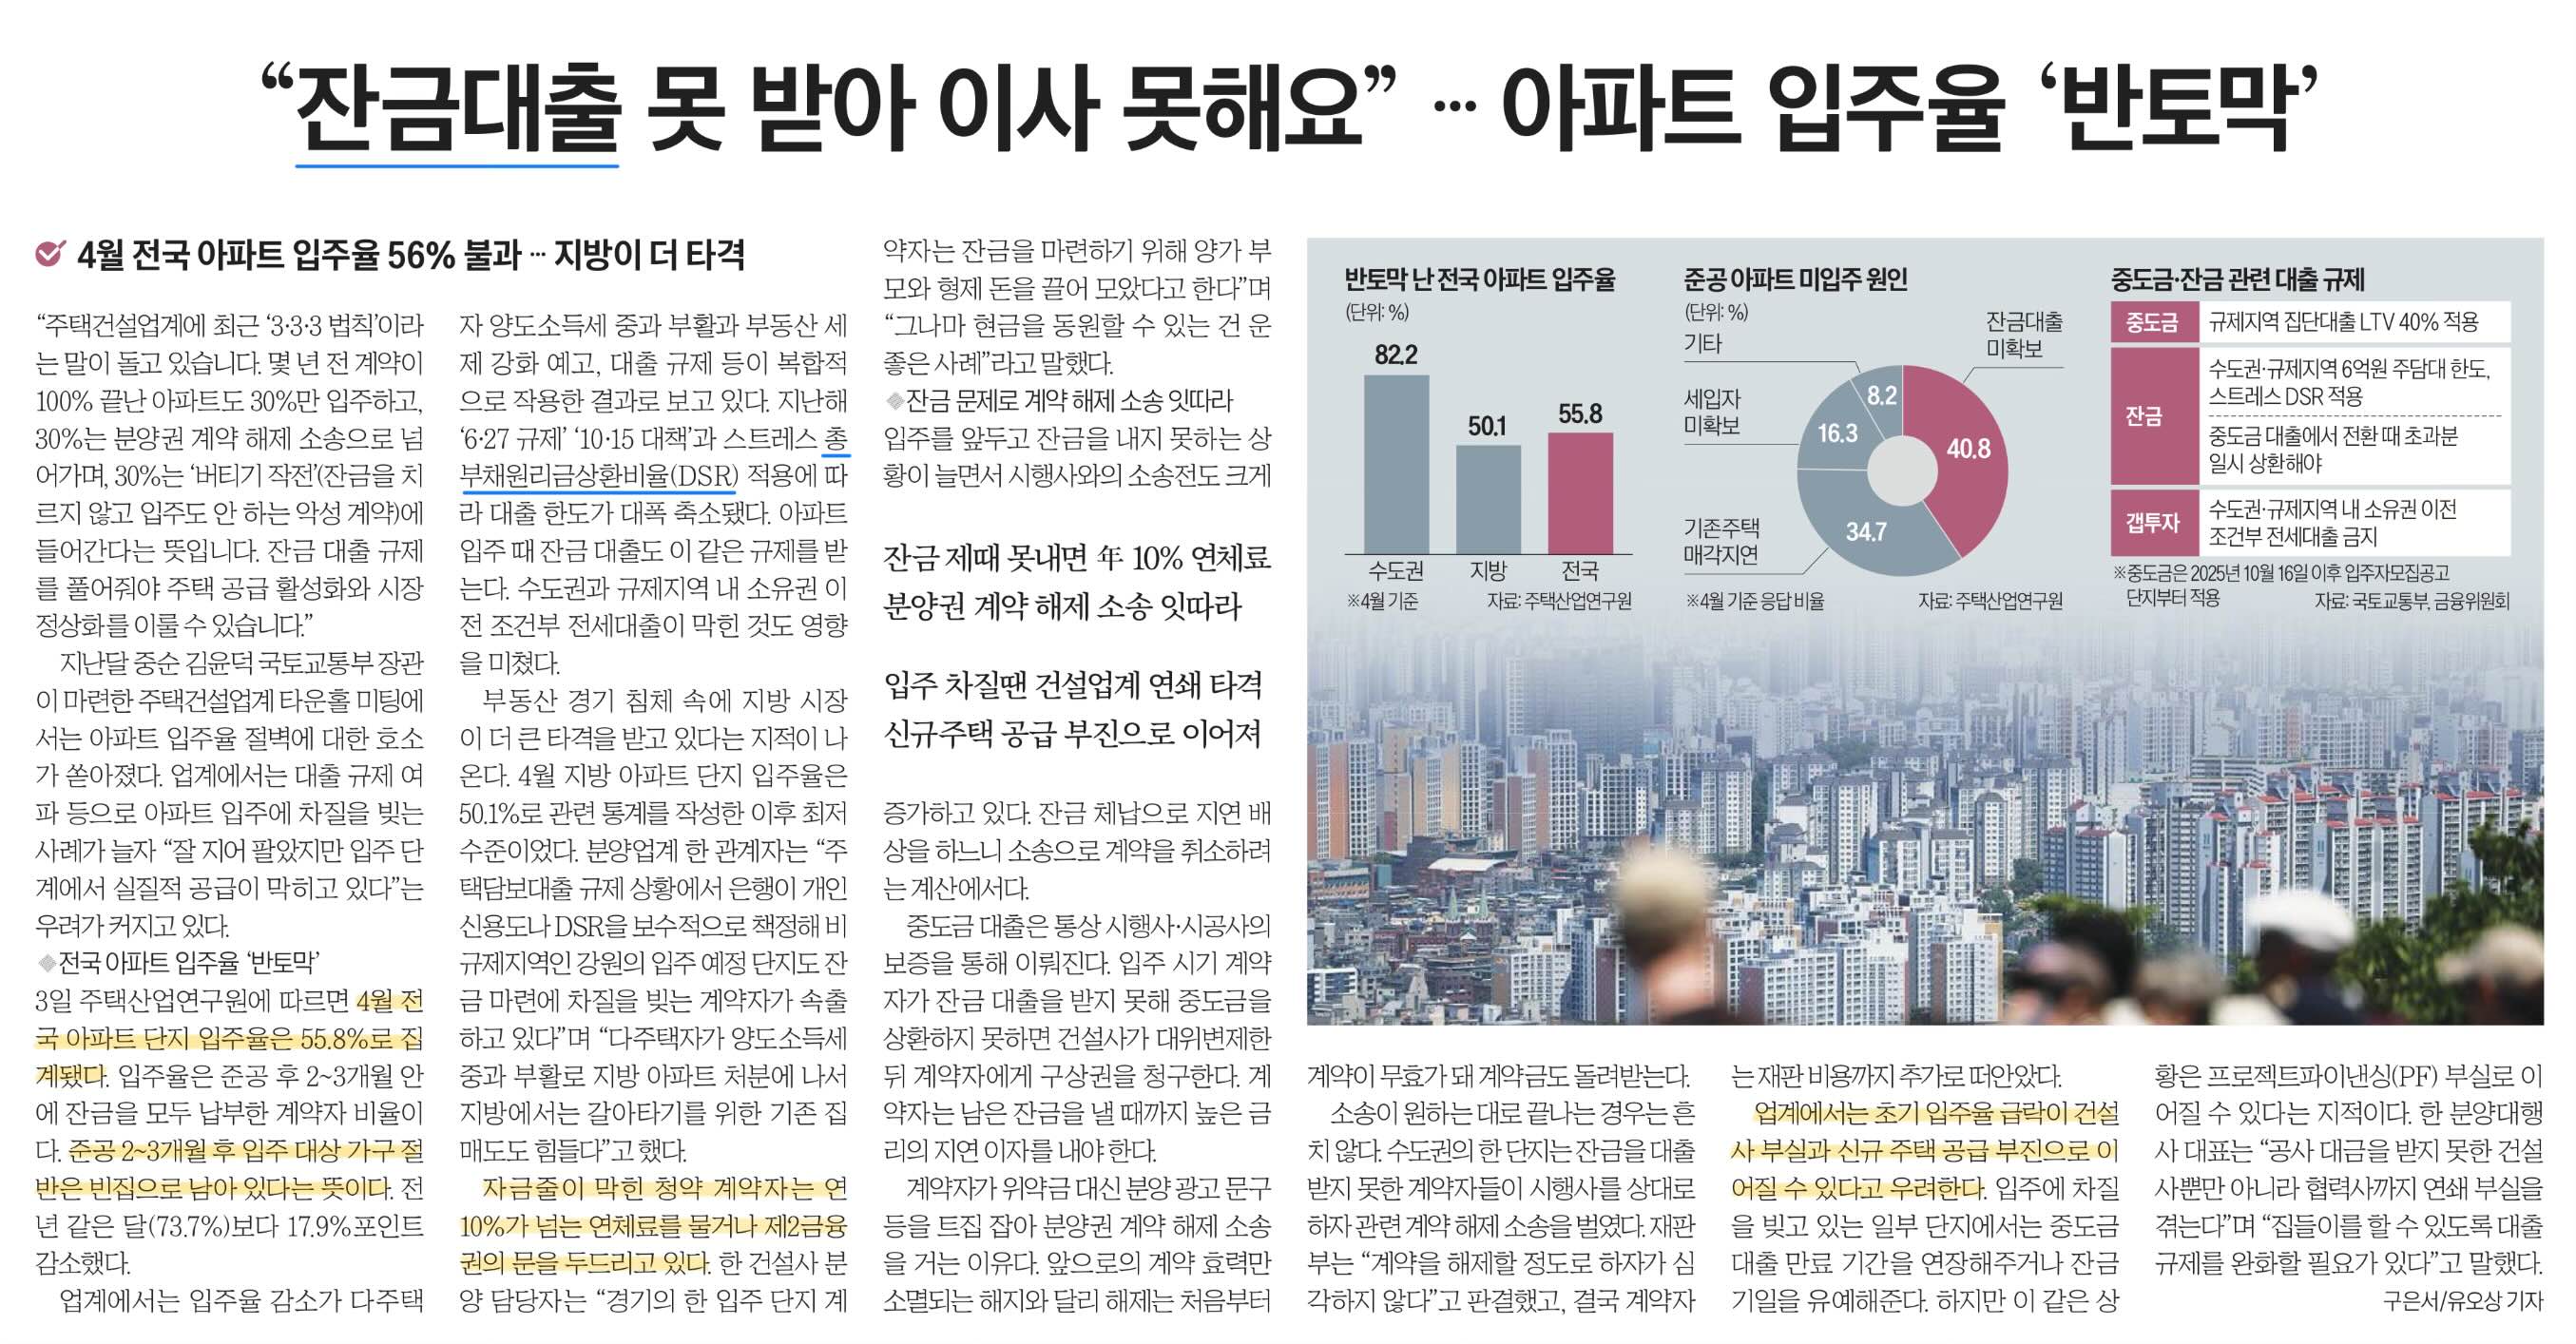
1. 대출 안 나와서 다 지은 아파트 절반이 빈집이다.
정부의 빡빡한 대출 규제 때문에 잔금을 못 구해서 새로 지은 아파트에 입주조차 못하는 사태가 전국적으로 벌어지고 있습니다.
‘어떻게든 대출이 나오겠지’라는 막연한 기대로 청약이나 분양권에 접근하면 매우 위험합니다. 본인의 현재 소득 기준 DSR 한도와 동원 가능한 현금을 가장 보수적으로 계산하여 자금 계획을 전면 재점검하셔야 합니다.
2. 잔금 못 치르면 연 10% 연체료 폭탄.
입주 시기에 잔금 대출을 못 받으면, 건설사에 연 10%가 넘는 살인적인 연체료를 물어내야 합니다.
당장 입주를 앞두고 자금줄이 막혔다면 제2금융권 고금리 대출로 무리하게 돌려막는 것은 피해야 합니다. 기존 주택을 급매로 던져서 현금을 확보하거나, 새 아파트를 전월세로 돌려 세입자 보증금으로 잔금을 끄는 플랜 B를 실행에 옮기시기 바랍니다.
3. 현금 부자만 줍줍, ‘청포자‘ 속출한다
대출이 막히니 억 단위 현금을 쥔 사람들만 새 집을 주워 담고, 평범한 사람들은 당첨돼도 돈이 없어 청약을 아예 포기하고 있습니다.
자금이 묶여 계약을 포기하는 이탈자가 늘어나면서, 건설사 자금난으로 2~3년 뒤엔 신축 아파트 공급 자체가 마를 수 있습니다. 역으로 현금 동원력이 충분하신 분들은 이번 입주장 타격 시기에 쏟아져 나오는 급매물이나 마이너스 프리미엄(마피) 분양권을 잡을 기회로 활용하시기 바랍니다.
*잔금 대출: 아파트를 살 때 계약금, 중도금을 차례로 내고 마지막 입주 시점에 치러야 하는 가장 큰 목돈을 빌리는 대출
*DSR(총부채원리금상한비율): 1년 동안 갚아야 할 모든 대출의 ’원금+이자’가 내 1년 치 연봉에서 차지하는 비율
출처: 한국경제(2026.06.04)